Domain ebooktest.de kaufen?
Wir ziehen mit dem Projekt
ebooktest.de um.
Sind Sie am Kauf der Domain
ebooktest.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ebooktest.de kaufen?
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Der Autor als Text, Fachbücher von Nina GaweSeit dem aufsehenerregenden Doppelselbstmord am Kleinen Wannsee im Jahr 1811 ist Heinrich von Kleist immer wieder zum Gegenstand der Literatur geworden. Die Studie nimmt diese bislang wenig erforschten literarischen Inszenierungen des Autors in den Blick. Im Zuge eines historischen Zugriffs werden Texte vom Beginn des 19. Jahrhunderts bis zum Jahr 1945 sowie die in ihnen entworfenen Kleist-Bilder exemplarisch analysiert. Neben kanonisierten Texten werden auch populäre Unterhaltungstexte sowie weniger bekannte oder offenbar längst vergessene Romane, Novellen und Dramen untersucht. Vor dem Hintergrund der aktuellen Autorschaftsdebatte in der Literatur- und Kulturwissenschaft wird dabei besonders nach Kleist als Figur des Autors gefragt. Die zentralen Erkenntnisinteressen gelten der Inszenierung und Funktionalisierung der Kleistschen Autorschaft, wobei auch die Autorschaft derer, die über Kleist schreiben, mit in den Blick genommen wird.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jüdische Geschichte lesen, SachbücherStatt 29,90 Euro nur noch 9,90 Euro. Dieses Lesebuch versammelt grundlegende Texte der jüdischen Geschichtsschreibung aus dem 19. und 20. Jahrhundert und bietet so einen profunden Überblick über die Geschichte dieses Fachs. Dabei werden die unterschiedlichen Interpretationen der jüdischen Vergangenheit von führenden Historikern aus Deutschland, Osteuropa, Frankreich, England, Amerika und Israel deutlich. Thematische Schwerpunkte sind Gesamtdarstellungen der jüdischen Geschichte, das Verhältnis der jüdischen zur allgemeinen Geschichte, die Beziehungen zwischen Israel und der Diaspora sowie Integration, Antisemitismus und jüdische Identität. Mit Texten unter anderem von: Hannah Arendt, Haim Hillel, Ben-Sasson Simon, M. Dubnow, Saul Friedländer, Amos Funkenstein, Heinrich Graetz, Jacob Katz, Franz Rosenzweig, Jean-Paul Sartre, Gershom Scholem, Jacob L. Talmon, Arnold J. Toynbee, Yosef Hayim Yerushalmi, Leopold Zunz.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lust am Lesen Literatur-Kalender 2027Durch Das Lesen Haben Wir Die Einzigartige Möglichkeit, In Fremde Welten Einzutauchen, Unserer Fantasie Freien Lauf Zu Lassen Und Große Emotionen Zu Erleben. Lesen Ist Einfach Etwas Wunderbares! Dass Die Leidenschaft Für Das Geschriebene Wort Und...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Der Autor als Text, Fachbücher von Nina GaweSeit dem aufsehenerregenden Doppelselbstmord am Kleinen Wannsee im Jahr 1811 ist Heinrich von Kleist immer wieder zum Gegenstand der Literatur geworden. Die Studie nimmt diese bislang wenig erforschten literarischen Inszenierungen des Autors in den Blick. Im Zuge eines historischen Zugriffs werden Texte vom Beginn des 19. Jahrhunderts bis zum Jahr 1945 sowie die in ihnen entworfenen Kleist-Bilder exemplarisch analysiert. Neben kanonisierten Texten werden auch populäre Unterhaltungstexte sowie weniger bekannte oder offenbar längst vergessene Romane, Novellen und Dramen untersucht. Vor dem Hintergrund der aktuellen Autorschaftsdebatte in der Literatur- und Kulturwissenschaft wird dabei besonders nach Kleist als Figur des Autors gefragt. Die zentralen Erkenntnisinteressen gelten der Inszenierung und Funktionalisierung der Kleistschen Autorschaft, wobei auch die Autorschaft derer, die über Kleist schreiben, mit in den Blick genommen wird.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jüdische Geschichte lesen, SachbücherStatt 29,90 Euro nur noch 9,90 Euro. Dieses Lesebuch versammelt grundlegende Texte der jüdischen Geschichtsschreibung aus dem 19. und 20. Jahrhundert und bietet so einen profunden Überblick über die Geschichte dieses Fachs. Dabei werden die unterschiedlichen Interpretationen der jüdischen Vergangenheit von führenden Historikern aus Deutschland, Osteuropa, Frankreich, England, Amerika und Israel deutlich. Thematische Schwerpunkte sind Gesamtdarstellungen der jüdischen Geschichte, das Verhältnis der jüdischen zur allgemeinen Geschichte, die Beziehungen zwischen Israel und der Diaspora sowie Integration, Antisemitismus und jüdische Identität. Mit Texten unter anderem von: Hannah Arendt, Haim Hillel, Ben-Sasson Simon, M. Dubnow, Saul Friedländer, Amos Funkenstein, Heinrich Graetz, Jacob Katz, Franz Rosenzweig, Jean-Paul Sartre, Gershom Scholem, Jacob L. Talmon, Arnold J. Toynbee, Yosef Hayim Yerushalmi, Leopold Zunz.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Lust am Lesen Literatur-Kalender 2027Durch Das Lesen Haben Wir Die Einzigartige Möglichkeit, In Fremde Welten Einzutauchen, Unserer Fantasie Freien Lauf Zu Lassen Und Große Emotionen Zu Erleben. Lesen Ist Einfach Etwas Wunderbares! Dass Die Leidenschaft Für Das Geschriebene Wort Und...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
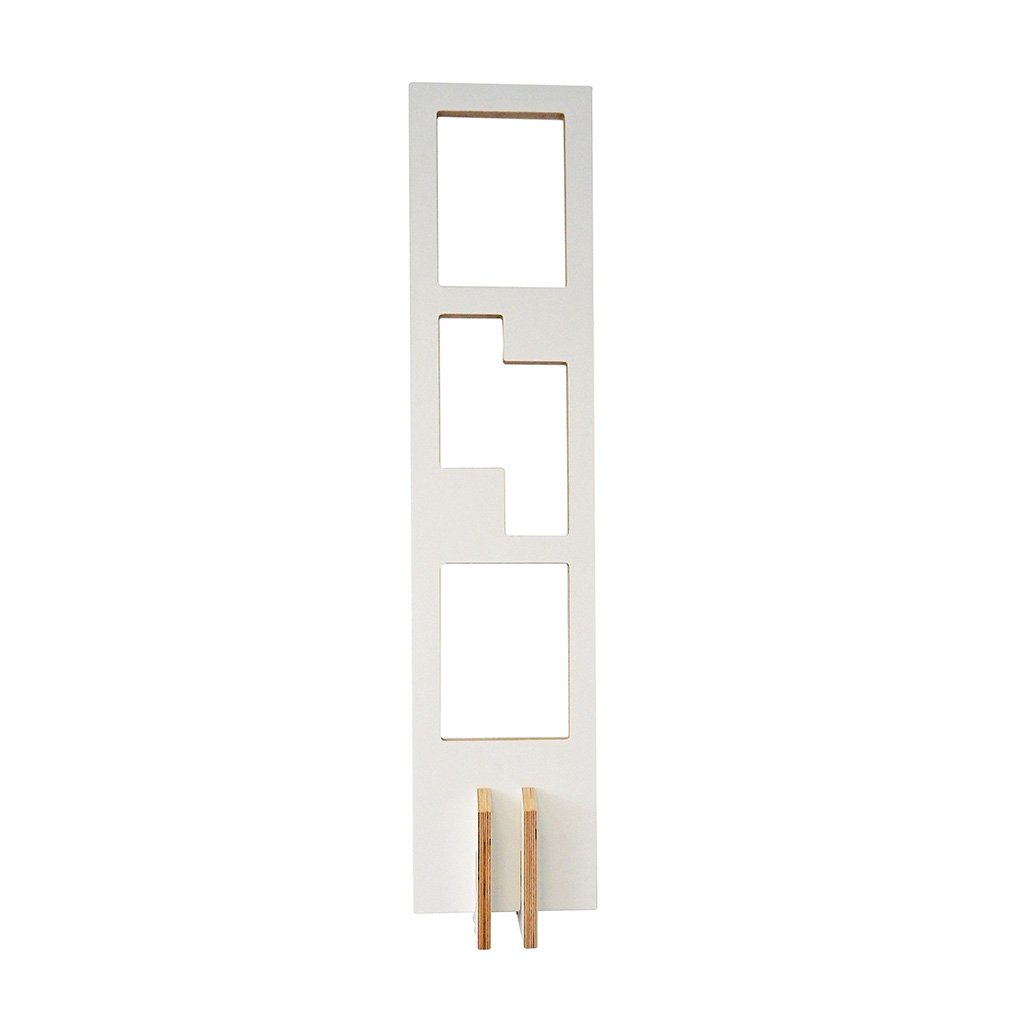
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.